Domain phonomuseum.de kaufen?
Wir ziehen mit dem Projekt
phonomuseum.de um.
Sind Sie am Kauf der Domain
phonomuseum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain phonomuseum.de kaufen?
Kann man Schallplatten auf einem Grammophon abspielen?
Ja, Schallplatten können auf einem Grammophon abgespielt werden. Grammophone wurden speziell für die Wiedergabe von Schallplatten entwickelt und verfügen über eine Nadel, die die Rillen der Platte abtastet und den Ton erzeugt. Allerdings ist ein Grammophon eine ältere Technologie und heutzutage werden meistens Plattenspieler verwendet, um Schallplatten abzuspielen. **
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Ähnliche Suchbegriffe für Steuerliche Verlustvorträge
Top-Angebote
Produkte zum Begriff Steuerliche Verlustvorträge:
-
Clou Streich-Schellack natur Gebrauchsfertige Schellack-Naturharz-Kombination 250 mlClou Streich-Schellack natur Gebrauchsfertige Schellack-Naturharz-Kombination 250 ml Eigenschaften: Schellack-Naturharz-Kombination auf natürlicher Bindemittelbasis. Schellack ist ein natürlich nachwachsender Rohstoff. Erzeugt besonders glänzende und schnelltrocknende Anstriche. Zum Isolieren von unangenehmen Gerüchen in Möbeln geeignet. Die Oberfläche ist abrieb- und kratzbeständig sowie schmutz- und wasserabweisend und PVC-fest. Die behandelten Flächen entsprechen der DIN 53160 (speichel- und schweißecht) und DIN EN 71-3 (Sicherheit von Spielzeug). Anwendungsbereiche: Zum transparenten Lackieren aller Holzarten im Innenbereich, z.B. Möbel, Bilderrahmen, Antiquitäten, Schnitzereien, Täfelungen, Skulpturen, Spielzeug und Musikinstrumente wie z.B. Geigen. Insbesondere für geruchsneutrale Innenanstriche von Schränken und Schubladen sowie zur Restaurierung antiker Möbel. Nicht geeignet für Tischplatten, Fußböden und Feuchträume. Inhaltsstoffe (nach VdL-RL 01): Schellack, Naturharz, Alkohol, Glykol Technische Daten: Dichte bei 20 °C: ca. 0,891 g/cm3 (DIN 51757) Viskosität: ca. 31 s im ISO 3 mm-Becher (DIN 53211) Gebindegrößen: 250 ml Glanzgrad: glänzend Farbton: naturfarbig Lagerung: Trocken und kühl lagern. Vor Frost schützen. Haltbarkeit im original verschlossenen Gebinde mindestens 5 Jahre. Anbruchgebinde nach Entnahme dicht verschließen. Entsorgung: Nur restentleerte Gebinde zum Recycling geben. Flüssige Materialreste bei einer Sammelstelle für Altlacke abgeben (EAK-Nr. 08 01 11). Warnhinweise: Auch bei der Verarbeitung schadstoffarmer Produkte sind die üblichen Schutzmaßnahmen einzuhalten. Für Kinder unzugänglich aufbewahren. Geeignete Schutzkleidung tragen. Während der Verarbeitung und Trocknung für gründliche Belüftung sorgen. Bei Berührung mit den Augen oder der Haut sofort gründlich mit Wasser abspülen. Nicht in Kanalisation, Oberflächenwasser oder Grundwasser gelangen lassen. Weitere Informationen siehe Sicherheitsdatenblatt Vorbereitung: Die zu behandelnde Holzoberfläche muss sauber, trocken sowie wachs-, öl- und fettfrei sein. Bei hohem Oberflächenanspruch das Holz vorher wässern, schleifen mit Körnung 220–320, Poren ausbürsten und sorgfältig entstauben. Fette bzw. harzreiche Holzoberflächen reinigen. Bei Renovierung gebrauchter Möbel die Oberfläche sorgfältig mit CLOU EV-Verdünnung reinigen, anschleifen mit Körnung 240 und entstauben. Alte Wachsreste zuvor mit CLOU EV-Verdünnung entfernen. Verbarbeitung: (Objekttemperatur >, 15 °C, Holzfeuchte 8–12 %) Vor Gebrauch gut schütteln. Streich-Schellack nicht unter 15 °C verarbeiten. Rohe Holzoberfläche mit Körnung 180 anschleifen, sorgfältig entstauben und zügig mit dem gebrauchsfertigen Streich-Schellack grundieren. Stets die ordnungsgemäße Haftung des Altanstrichs überprüfen. Nach Trocknung über Nacht mit Körnung 240/280 anschleifen, entstauben und nochmals streichen. Je mehr Lackschichten, desto glänzender und hochwer10,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Kann ich mit einem Grammophon auch neue Vinyl-Schallplatten abspielen?
Ja, grundsätzlich ist es möglich, neue Vinyl-Schallplatten mit einem Grammophon abzuspielen. Allerdings kann es sein, dass die Klangqualität nicht so gut ist wie bei modernen Plattenspielern, da Grammophone oft älter sind und möglicherweise nicht über die gleiche Technologie verfügen. Es ist auch wichtig zu beachten, dass Grammophone in der Regel für das Abspielen von Schellackplatten entwickelt wurden, während moderne Vinyl-Schallplatten aus PVC bestehen. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **

Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Top-Angebote
Produkte zum Begriff Steuerliche Verlustvorträge:
-
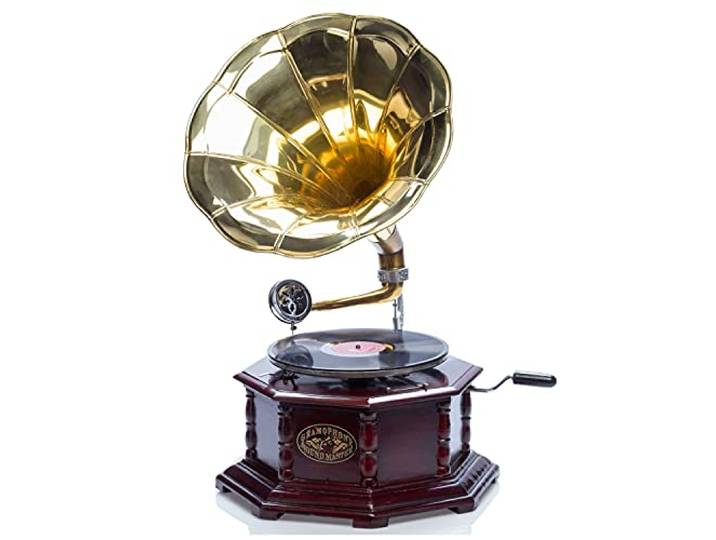
Grammophon Gramophone Trichter Grammofon für Schellack Platten im antik Stil<p>Das <strong>Grammophon</strong> im <strong>Antikstil</strong> ist ein zeitloses Stück, das die Eleganz vergangener Zeiten in dein Zuhause bringt. Mit einer Höhe von <strong>70 cm</strong> inklusive Trichter und einem Gehäuse von <strong>38 cm x 38 cm</strong> ist dieses exquisite Stück nicht nur ein Blickfang, sondern auch ein funktionales Musikinstrument für <strong>Schellackplatten</strong>.</p><p>Hergestellt aus hochwertigem <strong>Holz</strong> und <strong>Metall</strong>, vereint das Grammophon traditionelles Handwerk mit einem nostalgischen Design. Der Trichter sorgt für einen klaren und kraftvollen Klang, der die Musik lebendig werden lässt und Erinnerungen an die goldene Ära der Schallplatten weckt. Jedes Detail wurde sorgfältig nach alten Vorbildern gefertigt, um die Authentizität und den Charme eines klassischen Grammophons zu bewahren.</p><p>Dieses Grammophon ist nicht nur ein Musikinstrument, sondern auch ein stilvolles Dekorationsobjekt, das in jedem Raum für eine besondere Atmosphäre sorgt. Ob im Wohnzimmer, im Musikzimmer oder als Highlight in einem Vintage-Interieur, es zieht alle Blicke auf sich und lädt dazu ein, die Schätze der Musikgeschichte neu zu entdecken.</p><p>Erlebe die Faszination der analogen Klänge und bringe mit diesem einzigartigen Grammophon ein Stück Geschichte in dein Zuhause.</p>233,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Clou Streich-Schellack natur Gebrauchsfertige Schellack-Naturharz-Kombination 250 mlClou Streich-Schellack natur Gebrauchsfertige Schellack-Naturharz-Kombination 250 ml Eigenschaften: Schellack-Naturharz-Kombination auf natürlicher Bindemittelbasis. Schellack ist ein natürlich nachwachsender Rohstoff. Erzeugt besonders glänzende und schnelltrocknende Anstriche. Zum Isolieren von unangenehmen Gerüchen in Möbeln geeignet. Die Oberfläche ist abrieb- und kratzbeständig sowie schmutz- und wasserabweisend und PVC-fest. Die behandelten Flächen entsprechen der DIN 53160 (speichel- und schweißecht) und DIN EN 71-3 (Sicherheit von Spielzeug). Anwendungsbereiche: Zum transparenten Lackieren aller Holzarten im Innenbereich, z.B. Möbel, Bilderrahmen, Antiquitäten, Schnitzereien, Täfelungen, Skulpturen, Spielzeug und Musikinstrumente wie z.B. Geigen. Insbesondere für geruchsneutrale Innenanstriche von Schränken und Schubladen sowie zur Restaurierung antiker Möbel. Nicht geeignet für Tischplatten, Fußböden und Feuchträume. Inhaltsstoffe (nach VdL-RL 01): Schellack, Naturharz, Alkohol, Glykol Technische Daten: Dichte bei 20 °C: ca. 0,891 g/cm3 (DIN 51757) Viskosität: ca. 31 s im ISO 3 mm-Becher (DIN 53211) Gebindegrößen: 250 ml Glanzgrad: glänzend Farbton: naturfarbig Lagerung: Trocken und kühl lagern. Vor Frost schützen. Haltbarkeit im original verschlossenen Gebinde mindestens 5 Jahre. Anbruchgebinde nach Entnahme dicht verschließen. Entsorgung: Nur restentleerte Gebinde zum Recycling geben. Flüssige Materialreste bei einer Sammelstelle für Altlacke abgeben (EAK-Nr. 08 01 11). Warnhinweise: Auch bei der Verarbeitung schadstoffarmer Produkte sind die üblichen Schutzmaßnahmen einzuhalten. Für Kinder unzugänglich aufbewahren. Geeignete Schutzkleidung tragen. Während der Verarbeitung und Trocknung für gründliche Belüftung sorgen. Bei Berührung mit den Augen oder der Haut sofort gründlich mit Wasser abspülen. Nicht in Kanalisation, Oberflächenwasser oder Grundwasser gelangen lassen. Weitere Informationen siehe Sicherheitsdatenblatt Vorbereitung: Die zu behandelnde Holzoberfläche muss sauber, trocken sowie wachs-, öl- und fettfrei sein. Bei hohem Oberflächenanspruch das Holz vorher wässern, schleifen mit Körnung 220–320, Poren ausbürsten und sorgfältig entstauben. Fette bzw. harzreiche Holzoberflächen reinigen. Bei Renovierung gebrauchter Möbel die Oberfläche sorgfältig mit CLOU EV-Verdünnung reinigen, anschleifen mit Körnung 240 und entstauben. Alte Wachsreste zuvor mit CLOU EV-Verdünnung entfernen. Verbarbeitung: (Objekttemperatur >, 15 °C, Holzfeuchte 8–12 %) Vor Gebrauch gut schütteln. Streich-Schellack nicht unter 15 °C verarbeiten. Rohe Holzoberfläche mit Körnung 180 anschleifen, sorgfältig entstauben und zügig mit dem gebrauchsfertigen Streich-Schellack grundieren. Stets die ordnungsgemäße Haftung des Altanstrichs überprüfen. Nach Trocknung über Nacht mit Körnung 240/280 anschleifen, entstauben und nochmals streichen. Je mehr Lackschichten, desto glänzender und hochwer10,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kann man Schallplatten auf einem Grammophon abspielen?
Ja, Schallplatten können auf einem Grammophon abgespielt werden. Grammophone wurden speziell für die Wiedergabe von Schallplatten entwickelt und verfügen über eine Nadel, die die Rillen der Platte abtastet und den Ton erzeugt. Allerdings ist ein Grammophon eine ältere Technologie und heutzutage werden meistens Plattenspieler verwendet, um Schallplatten abzuspielen. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Verlustvorträge
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich mit einem Grammophon auch neue Vinyl-Schallplatten abspielen?
Ja, grundsätzlich ist es möglich, neue Vinyl-Schallplatten mit einem Grammophon abzuspielen. Allerdings kann es sein, dass die Klangqualität nicht so gut ist wie bei modernen Plattenspielern, da Grammophone oft älter sind und möglicherweise nicht über die gleiche Technologie verfügen. Es ist auch wichtig zu beachten, dass Grammophone in der Regel für das Abspielen von Schellackplatten entwickelt wurden, während moderne Vinyl-Schallplatten aus PVC bestehen. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist der steuerliche Gewinn?
Was ist der steuerliche Gewinn? Der steuerliche Gewinn ist der Gewinn, der nach Abzug aller steuerlich relevanten Kosten und Aufwendungen eines Unternehmens verbleibt. Dazu gehören beispielsweise Betriebsausgaben, Abschreibungen, Zinsen und Steuern. Der steuerliche Gewinn bildet die Grundlage für die Berechnung der Steuern, die ein Unternehmen an das Finanzamt zahlen muss. Er unterscheidet sich oft vom handelsrechtlichen Gewinn, da steuerliche Vorschriften und Regelungen berücksichtigt werden müssen. Unternehmen müssen ihren steuerlichen Gewinn in der jährlichen Steuererklärung offenlegen und versteuern. **
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.